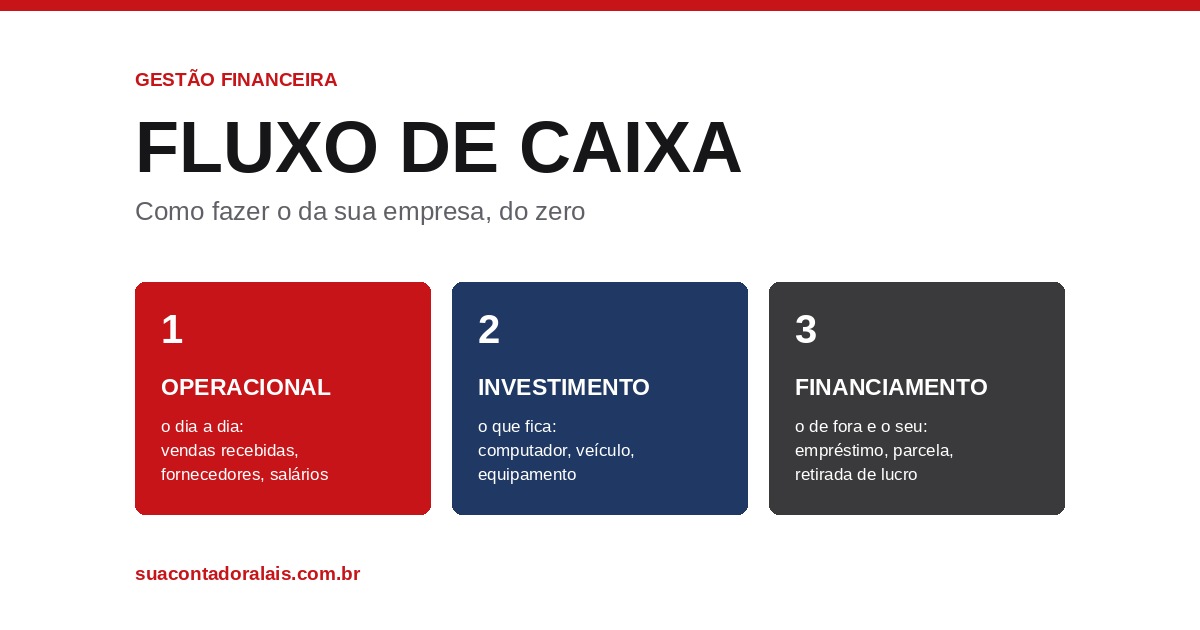
Empresa não quebra por falta de lucro. Empresa quebra por falta de dinheiro no caixa, e essas duas coisas não são a mesma. Fluxo de caixa é o controle de tudo que efetivamente entrou e efetivamente saiu da conta da sua empresa num período, separado em três grupos: operação, investimento e financiamento. Dá para fazer numa planilha simples, e o essencial é entender a lógica por trás dela.
Se você vende, vende, vende e no fim do mês olha a conta e não entende para onde foi o dinheiro, é exatamente esse controle que está faltando.
Por que lucro e caixa não são a mesma coisa
Essa confusão derruba muito negócio bom.
Você pode ter vendido R$ 40 mil no mês e ter R$ 800 na conta. Não é mágica, e nem sempre é roubo. Normalmente é uma destas três coisas, ou as três juntas:
- Prazo. Você vendeu, mas recebe em 30, 60 ou 90 dias
- Taxa de plataforma. iFood, Mercado Livre, Shopee, maquininha. A comissão pode comer uma fatia grande antes de o dinheiro chegar
- Estoque. Você pagou o fornecedor, mas a mercadoria ainda não virou venda
O lucro aparece na venda. O dinheiro aparece no recebimento. Entre um e outro existe um intervalo, e é nesse intervalo que empresa lucrativa morre de falta de caixa.
Os três fluxos, e por que separar
Essa divisão vem da Demonstração dos Fluxos de Caixa, que é uma demonstração contábil obrigatória para parte das empresas. A versão aqui é adaptada para gestão, não para entregar a ninguém.
| Fluxo | O que entra aqui |
|---|---|
| Operacional o dia a dia |
Recebimento de clientes, pagamento de fornecedores, aluguel, água, luz, internet, salários, pró-labore, impostos, tarifas bancárias |
| Investimento o que fica |
Compra de computador, veículo, máquina, equipamento. E a venda desses bens, quando acontece |
| Financiamento o dinheiro de fora e o seu |
Empréstimos que entram, parcelas que saem, dinheiro que você coloca na empresa e distribuição de lucro que você tira |
A separação parece burocrática, mas ela responde a pergunta que importa: a sua operação, sozinha, está gerando dinheiro?
Sem separar, entra tudo no mesmo balde. Aí um empréstimo de R$ 50 mil aparece como entrada e o mês parece ótimo, quando na verdade a operação não gerou nada e você só pegou dinheiro emprestado.
Duas coisas antes de começar
Não adianta pular essas duas, porque o controle não fecha depois.
1. Separe a conta pessoa física da conta pessoa jurídica. Se o dinheiro da empresa e o seu estão no mesmo lugar, não existe fluxo de caixa possível. Você não vai conseguir distinguir o que é da empresa do que é seu.
2. Pegue o extrato bancário da empresa e categorize cada linha. Aluguel, água, funcionários, internet, fornecedor, marketing. Crie as categorias que fazem sentido para o seu negócio, não as que alguém mandou.
Em finanças pessoais, você não precisa anotar cada bala que compra. Em finanças empresariais, cada centavo precisa ser justificado. Se você olha uma saída de R$ 380 e não sabe o que é, esse é o problema a resolver antes de montar planilha.
A regra que resolve metade das dúvidas
No fluxo de caixa entra só o dinheiro que efetivamente se movimentou.
O extrato bancário não é faturamento, não é venda. É dinheiro que entrou. É por isso que o extrato é a melhor base para preencher.
Então, na prática:
- Cliente que te deve não entra, porque o dinheiro dele não chegou
- Venda parcelada entra parcela a parcela, conforme cai
- Compra que você vai pagar em quatro vezes sai quatro vezes, não de uma vez
- Nota emitida sem recebimento não entra
E não precisa colocar sinal de menos nas saídas. Se o valor está na linha de saída, a planilha já sabe que é saída.
Como preencher, na prática
Começa pelo saldo inicial: quanto você tinha em todas as contas e em dinheiro no primeiro dia do primeiro mês. Esse você preenche uma vez só. Os meses seguintes se encadeiam sozinhos, porque o saldo final de um vira o inicial do outro.
Depois é preencher mês a mês, por categoria, com o total de cada uma.
Se preferir ver a tela sendo preenchida, está aqui:
Um mês fechado, com números
Esse exemplo é inventado, os valores são redondos de propósito, mas a lógica é exatamente a que você vai usar.
Saldo inicial de janeiro: R$ 1.000
| Fluxo | Resultado do mês |
|---|---|
| Operacional (vendas recebidas, menos fornecedores, despesas, pró-labore e impostos) | + R$ 4.900 |
| Investimento (compra de um equipamento) | − R$ 1.000 |
| Financiamento (parcela de empréstimo e distribuição de lucro) | − R$ 4.800 |
| Variação do mês | − R$ 900 |
| Saldo final (1.000 menos 900) | R$ 100 |
Repare no que esse mês conta. A operação foi bem: gerou R$ 4.900 de dinheiro de verdade. Mesmo assim o caixa encolheu, porque saíram R$ 1.000 de investimento e R$ 4.800 entre parcela de empréstimo e retirada.
Esse é o tipo de leitura que o fluxo separado permite e o controle no mesmo balde esconde. O recado aqui não é “a empresa vai mal”. É “talvez eu esteja tirando mais do que ela comporta”, que é uma conclusão completamente diferente.
A conferência que não pode faltar
No fim de cada mês, some o saldo de todas as contas bancárias da empresa e compare com o saldo final da planilha.
Se bater, está certo. Se não bater, tem lançamento faltando ou sobrando, e vale achar antes de seguir. Essa conferência de trinta segundos é o que separa uma planilha confiável de uma planilha bonita.
O erro que eu descobri no meu próprio fluxo de caixa
Lá vou eu contar meus podres de novo.
Fazendo a análise do fluxo de caixa da minha empresa em 2026, eu vi que a operação estava gerando caixa muito bem. Estava tudo certo no operacional. E mesmo assim o dinheiro não sobrava.
O problema era o meu CPF. Era eu, pessoa física, tirando demais e gastando demais.
Se eu olhasse só o saldo da conta, a conclusão seria “a empresa está indo mal” e eu ia tentar vender mais, contratar mais, mexer onde não era o problema. Foi a separação em três fluxos que me mostrou onde estava a sangria de verdade.
É por isso que eu insisto nessa divisão, mesmo parecendo trabalho a mais.
De quanto em quanto tempo fazer
Uma vez por mês resolve, e é o que eu faço.
Puxo o extrato já categorizado, levanto os totais de cada categoria e lanço na planilha. Vira rotina de uns vinte minutos.
Se você está começando agora, uma dica: preencha dois ou três meses que já passaram, antes de começar a acompanhar o mês corrente. Olhar para trás com os três fluxos separados costuma responder várias perguntas de uma vez.
A planilha que eu uso, de graça
É a mesma que eu preencho na minha empresa, com os três fluxos já separados e as fórmulas prontas. Não é a planilha mais sofisticada do mundo, não tem dashboard nem análise automática. É para você lançar os valores e ela fazer as contas.
Perguntas frequentes
Fluxo de caixa é a mesma coisa que DRE?
Não. O fluxo de caixa mostra o dinheiro que entrou e saiu. A DRE mostra o resultado, com receitas e despesas no período em que acontecem, independentemente de terem sido pagas. Uma empresa pode ter lucro na DRE e caixa negativo no mesmo mês.
Preciso lançar nota emitida que ainda não recebi?
Não. No fluxo de caixa entra só o que caiu na conta. Nota emitida e não paga fica de fora até o dinheiro chegar.
O pró-labore entra no fluxo operacional ou no de financiamento?
Pró-labore é a sua remuneração pelo trabalho, então entra no operacional. A distribuição de lucro, que é o que você tira além disso, entra no financiamento. Se você preferir tratar o pró-labore de outra forma, tudo bem, desde que seja sempre do mesmo jeito.
E os juros do empréstimo?
Aqui eu simplifico: coloco a parcela inteira no financiamento. Pela norma contábil, os juros podem ficar no operacional ou no financiamento, a escolha é da empresa desde que seja uniforme. Como isto é gestão e não demonstração oficial, eu prefiro o jeito simples.
Tenho mais de uma conta bancária. Como faço?
Lança tudo junto no fluxo e, no fim, separa o saldo por conta. A soma das contas tem que bater com o saldo final da planilha.
Dá para usar isso sendo MEI?
Dá, e é a mesma lógica. Fluxo de caixa não tem a ver com regime tributário, tem a ver com dinheiro entrando e saindo. Serve para MEI, ME, EPP e para quem ainda nem abriu empresa.
Preciso de sistema financeiro para fazer isso?
Não. Dá para fazer direto do extrato bancário, somando por categoria na mão. Sistema ajuda quando o volume cresce, mas não é pré-requisito para começar.
Antes de fechar essa aba
Você não precisa virar especialista em finanças para cuidar do dinheiro do seu negócio. Precisa olhar. Empreendedor que se preze olha para os números da própria empresa, e isso não é difícil nem exige curso.
Baixa a planilha, preenche um mês que já passou e vê o que aparece. Depois me conta nos comentários qual é o seu nicho e o que o fluxo de caixa te mostrou que você não esperava. É assim que eu escolho os próximos conteúdos, e se tiver gente querendo eu faço um específico sobre DRE.
Fontes
Conteúdo publicado em outubro de 2026.