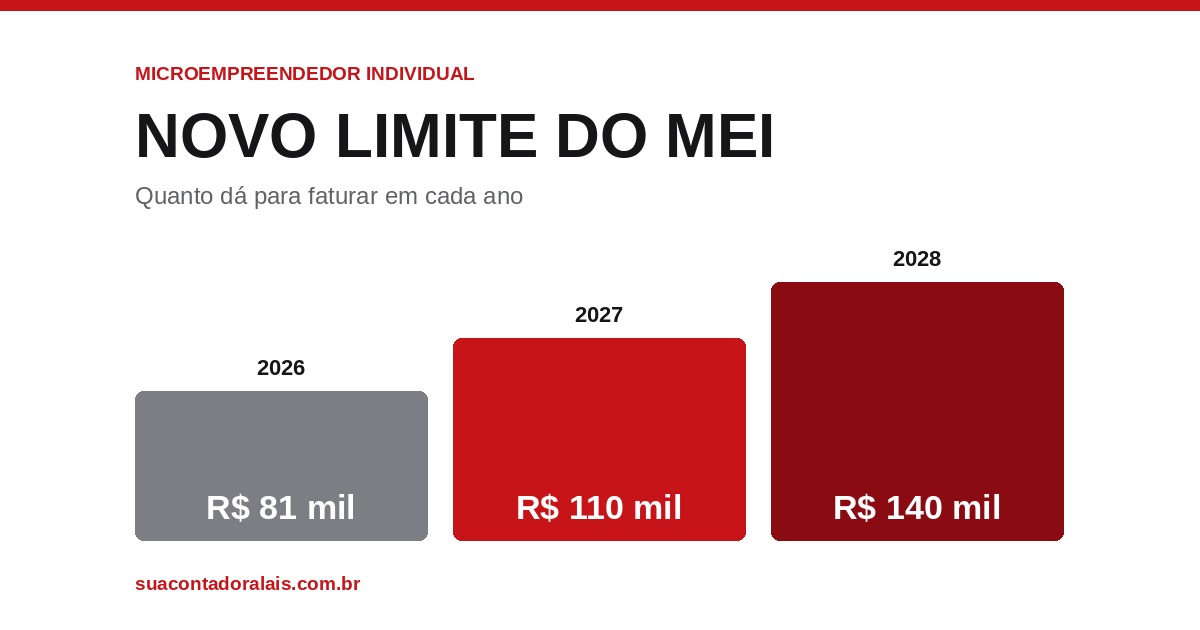
O limite do MEI aumentou, e agora é real. A Lei Complementar nº 238, de 21 de outubro de 2026, elevou o teto para R$ 110.000 em 2027 e R$ 140.000 em 2028. Não é mais projeto esperando votação, é lei publicada.
O que você precisa entender é quando cada valor vale. Em 2026 o limite continua sendo R$ 81.000, e é contra esse valor que o seu faturamento deste ano vai ser medido.
Eu preciso começar por aí porque a manchete que circulou foi “teto do MEI vai a R$ 140 mil”, e muita gente entendeu que já pode faturar isso. Não pode. Quem faturar R$ 100 mil até 31 de dezembro de 2026 estourou o limite de 2026, com todas as consequências de sempre.
O limite do MEI por ano
Essa é a tabela que resolve 90% da confusão:
| Ano-calendário | Limite anual | Limite proporcional mensal (para quem abre no meio do ano) |
|---|---|---|
| 2026 (o ano corrente) | R$ 81.000 | R$ 6.750 |
| 2027 | R$ 110.000 | R$ 9.166,67 |
| 2028 em diante | R$ 140.000 | R$ 11.666,67 |
E repare numa coisa que muda tudo: o que define se você pode ser MEI num ano é o seu faturamento do ano anterior. Quem quer ser MEI em 2027 vai ter o faturamento de 2026 medido contra R$ 110 mil.
Como calcular o limite proporcional
Se o seu CNPJ não ficou aberto o ano inteiro, o seu limite não é o valor cheio. Ele é proporcional aos meses de atividade.
Limite anual ÷ 12 × meses de atividade
Em 2026: R$ 6.750 por mês. Em 2027: R$ 9.166,67 por mês.
E atenção ao detalhe que mais gera reclamação: fração de mês conta como mês inteiro. Abriu dia 28 de setembro? Setembro conta cheio.
Exemplo em 2026: abriu o MEI em setembro, ficou quatro meses aberto (setembro, outubro, novembro e dezembro). O seu limite naquele ano foi de 4 × R$ 6.750, ou seja, R$ 27.000. Faturou R$ 40 mil nesses quatro meses? Estourou, mesmo estando bem longe dos R$ 81 mil.
Os três requisitos para ser MEI
Para se enquadrar no MEI no ano de 2027, você vai precisar atender aos três requisitos:
- Natureza jurídica compatível. Você precisa ter a natureza jurídica de empresário individual. Se a sua empresa é uma sociedade limitada, por exemplo, não dá para se enquadrar no MEI antes de fazer uma transformação prévia na Junta Comercial
- Atividade permitida. Os seus CNAEs precisam estar na lista de ocupações permitidas ao MEI. Tem atividade que não entra de jeito nenhum, independente de quanto você fatura
- Faturamento do ano anterior dentro do limite, cheio ou proporcional
E atenção ao prazo, porque ele é curto e não se repete: a solicitação de enquadramento no SIMEI é feita em janeiro, até o último dia útil do mês. Perdeu janeiro, só no ano seguinte.
Mas qual é o limite que conta para você? É isso que eu vou detalhar nos casos a seguir.
Os cinco casos e os limites de cada um
1. Você tem uma ME no Simples e quer voltar para o MEI
Esse é o cenário que mais gente está vivendo agora, e ele se resolve olhando três coisas, nessa ordem:
- O seu faturamento de 2026. Precisa ter ficado dentro de R$ 110 mil
- A sua natureza jurídica. Tem que ser compatível com o MEI
- Os seus CNAEs. Todas as atividades precisam ser permitidas ao MEI
Se os três baterem, o caminho é pedir o enquadramento no SIMEI em janeiro. Essa é uma conversa para ter com a sua contabilidade, porque envolve mexer em cadastro e, às vezes, em contrato.
2. Você tem MEI e vai faturar dentro do limite em 2026
Você não precisa fazer nada. Continua MEI e, em 2027, passa a ter um teto bem mais folgado.
Só não esquece que o limite de 2026 é R$ 81 mil, e que se você abriu o MEI no meio do ano a conta é a proporcional.
Aproveita para fazer uma conta que quase ninguém faz: com R$ 110 mil de teto, você pode faturar R$ 9.166 por mês. Se o seu negócio está em R$ 4 mil, tem muito espaço. Se está em R$ 8 mil, 2027 vai apertar de novo, e é melhor planejar a saída com calma agora do que ser pego de surpresa.
3. Você ultrapassou o limite de 2026 em menos de 20%
Entre R$ 81.000 e R$ 97.200, ou o equivalente proporcional multiplicado por 1,20.
A sequência aqui é bem definida, e é esta:
- Faz a declaração anual (DASN-SIMEI), informando o faturamento real
- Paga o excesso, pelo DAS complementar que o próprio sistema apura
- Desenquadra do SIMEI, com efeito a partir de 1º de janeiro de 2027
- Pede o retorno ao MEI, já que o seu faturamento ficou abaixo de R$ 110 mil
Parece contraditório sair e voltar, mas é assim que funciona: o desenquadramento é consequência do que aconteceu em 2026, e o retorno é uma decisão sobre 2027, que tem limite próprio.
4. Você ultrapassou mais de 20%, mas ficou abaixo de R$ 110 mil
Entre R$ 97.200 e R$ 110.000. Esse é o caso mais incômodo, e o que me fez querer escrever sobre isso.
O desenquadramento é retroativo a janeiro de 2026, e os tributos do ano inteiro são recalculados pelo Simples Nacional. Isso acontece de qualquer jeito, porque a lei nova não muda 2026.
E ao mesmo tempo o seu faturamento cabe no teto de 2027. Então você paga a conta retroativa de 2026 e solicita o enquadramento de volta para 2027.
Esse é o cenário em que eu mais recomendo procurar uma contabilidade, porque envolve recálculo retroativo e uma decisão de reenquadramento na mesma conversa, e errar aqui sai mais caro que o honorário.
Se você caiu nesse caso e quer ajuda para fazer o recálculo e o reenquadramento, fala com a minha equipe.
5. Você faturou mais de R$ 110 mil em 2026
Em 2027 não dá. O seu faturamento de 2026 passou do teto de 2027, então o caminho é ME.
Mas tem uma saída que vale você guardar: se em 2027 você faturar menos de R$ 140 mil, pode ser MEI em 2028. O teto sobe de novo, e o seu 2027 vai ser medido contra ele.
Ou seja, não é uma porta que fecha. É uma porta que reabre um ano depois, se o seu faturamento permitir.
O que mais mudou na mesma lei
O teto é o que deu manchete, mas a LC 238 trouxe mais duas coisas que mexem com a rotina.
Dois empregados, e aqui tem uma pegadinha. A lei permite até dois empregados, mas não para todo MEI. Pelo art. 18-C, isso vale para quem exerce atividades de industrialização, comercialização e prestação de serviços no âmbito rural. Cada empregado recebendo exclusivamente um salário mínimo ou o piso da categoria. Quem não se encaixa nesse grupo continua com um empregado só. Vale a partir de 1º de janeiro de 2027.
Perdão de dívidas com a União. A lei perdoa débitos do MEI com a União vencidos até 13 de outubro de 2026, inscritos ou não em dívida ativa, incluindo o DAS atrasado, juros, multas e encargos. A estimativa do governo é de 3,6 milhões de MEIs beneficiados.
Duas pegadinhas nessa parte, e são as que ninguém está contando:
- O perdão pode cair. Quem for beneficiado precisa manter em dia as contribuições dos seis meses seguintes ao início dos efeitos. Como os efeitos começam em 1º de janeiro de 2027, isso significa o DAS de janeiro a junho de 2027 pago em dia. Atrasou, perde o perdão.
- Quem discute a dívida na Justiça precisa desistir da ação. A lei exige requerimento e comprovação de desistência dos processos em curso para a baixa dos créditos.
Ponto em aberto: a Procuradoria-Geral da Fazenda Nacional publicou que o perdão seria automático, sem necessidade de solicitação, e o texto da lei fala em requerimento. A leitura que concilia as duas é que seja automático para quem não discute na Justiça e com requerimento para quem discute. Falta o ato da PGFN que vai regulamentar isso.
Quer dominar as obrigações do seu MEI sem depender de ninguém?
O limite é só uma das regras que você precisa acompanhar. Tem o DAS todo mês, a declaração anual, a nota fiscal, o que fazer se estourar e tudo que vem pela frente com a reforma tributária. No MEI Inteligente eu reuni esse caminho inteiro, em ordem, com o passo a passo na tela e suporte para dúvidas, para você cuidar do seu CNPJ sozinho e sem medo da Receita.
Fontes
- Lei Complementar nº 238, de 21 de outubro de 2026, publicada no DOU de 21/10/2026, edição extra
- Lei Complementar nº 123, de 14 de dezembro de 2006, art. 18-A
- Resolução CGSN nº 190, de 2026
- Perdão de dívidas e novo teto do MEI, Agência Brasil
- Sancionada lei que amplia limite de faturamento do MEI, Fenacon
Conteúdo atualizado em outubro de 2026, logo após a sanção da LC nº 238/2026. Este post é revisado sempre que o Comitê Gestor do Simples Nacional publicar as resoluções que adaptam as regras à lei nova.